一、中国建筑工程行业整体概况
2017-2022年,中国建筑工程行业经历了从高速增长向高质量发展转型的关键阶段。固定资产投资保持平稳增长,建筑业增加值占GDP比重维持在6.8%以上,行业支柱地位稳固。与此对外承包工程作为行业重要组成部分,在“一带一路”倡议推动下取得显著成效。
二、对外承包工程市场运营态势
(一)业务规模持续扩大
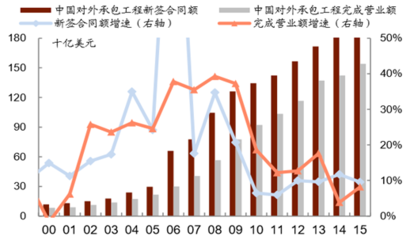
2017-2022年,中国对外承包工程完成营业额累计超过1万亿美元,年均增长率约5.6%。新签合同额在2019年达到峰值后受全球疫情影响有所回落,但2021年起逐步复苏。企业海外业务遍布180多个国家和地区,其中亚洲、非洲和拉美地区占据主要份额。
(二)区域分布特征
亚洲市场保持主导地位,占对外承包工程营业额的50%以上,主要集中在东南亚、南亚和中东地区。非洲市场占比约25%,以基础设施和能源项目为主。欧洲和拉美市场稳步拓展,尤其在交通、电力等领域取得突破。
(三)业务模式转型
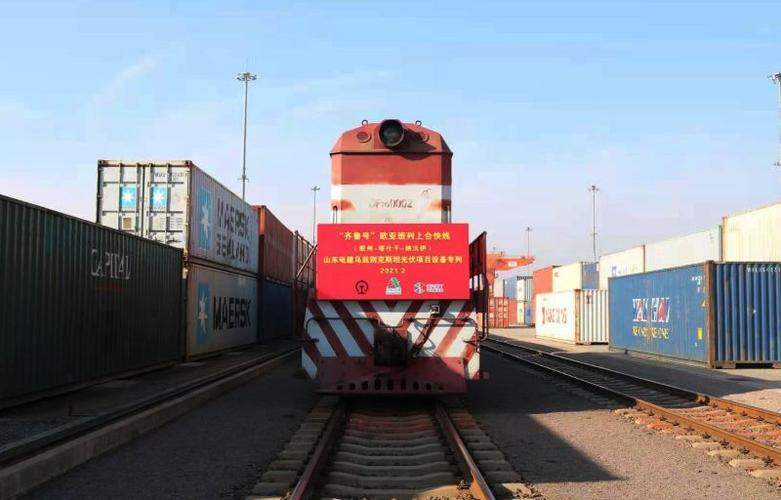
传统EPC(设计-采购-施工)模式仍占主流,但投建营一体化(BOT、PPP)模式占比逐年提升。企业从单一施工向产业链上下游延伸,带动物资、设备、技术标准出口,提升综合附加值。
(四)企业竞争格局
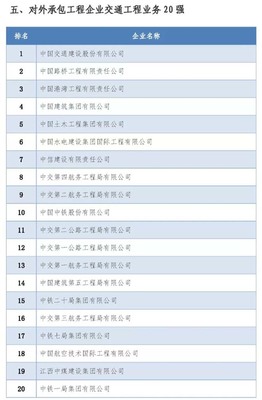
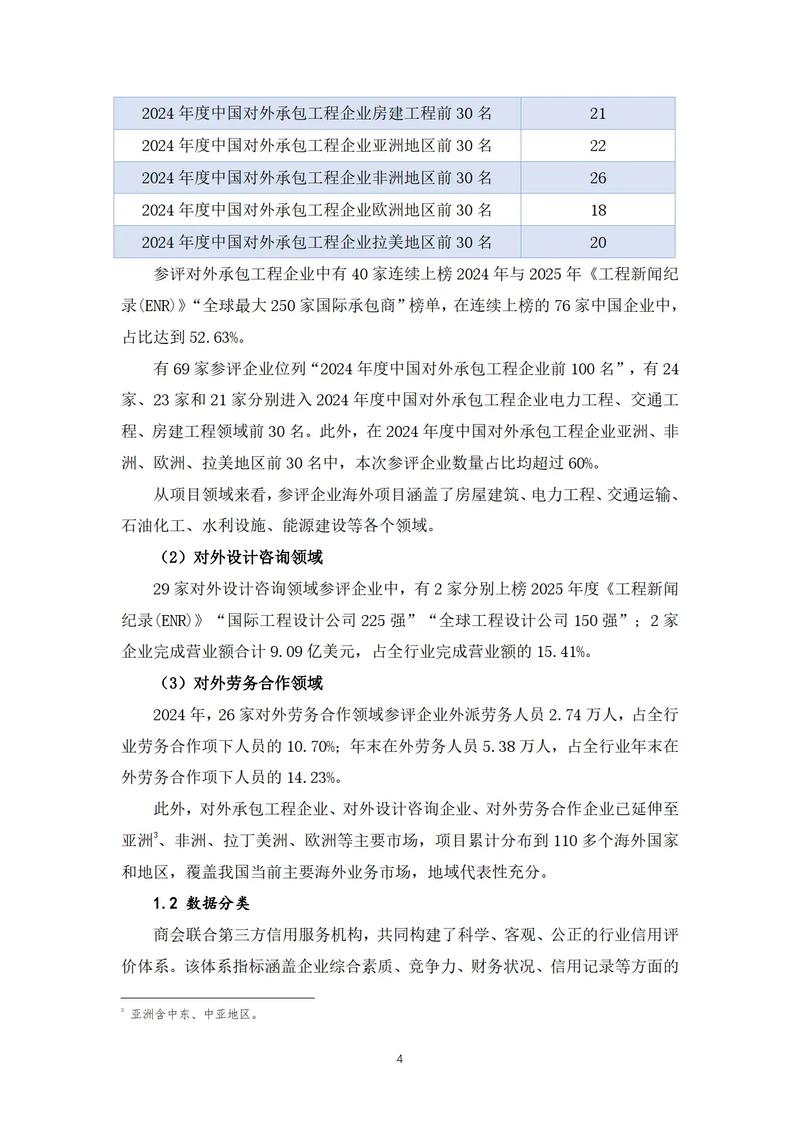
大型央企和国企仍是主力军,占据对外承包工程70%以上份额。一批民营企业在细分领域表现活跃。头部企业国际排名提升,ENR全球最大250家国际承包商中中国企业数量稳定在70家以上。
三、对外承包工程发展前景预测(2023-2025年展望)
(一)政策红利持续释放
“一带一路”倡议深入实施,RCEP生效带来区域合作新机遇,双边自贸协定升级为对外承包工程提供制度保障。政府继续通过金融支持、风险保障等措施鼓励企业“走出去”。
(二)绿色化数字化引领转型
全球碳中和目标推动绿色基建需求增长,中国企业在新能源、环保工程领域具备优势。数字化技术(BIM、智慧工地)应用将提升项目管理效率和竞争力。
(三)市场机会与风险并存
亚洲和非洲基础设施建设需求旺盛,能源转型、交通互联互通项目增多。但地缘政治风险、汇率波动、部分国家债务问题等因素仍构成挑战。企业需加强风险防控和本地化经营。
(四)行业整合加速
头部企业通过并购和战略合作提升全球资源配置能力,中小企业向专业化分包转型。产业链协同出海成为趋势,带动中国标准、技术、装备和服务一体化输出。
四、结论与建议
2017-2022年中国对外承包工程在复杂国际环境中保持韧性,未来在政策支持、绿色转型和区域合作驱动下仍有较大发展空间。建议企业:加强市场研判,优化区域布局;推动业务模式创新,提升投建营一体化能力;强化合规经营和风险管控;加大绿色和数字技术投入,培育国际竞争新优势。